Povinná e-faktúra od roku 2027 nie je len téma pre firmy a živnostníkov. Prijímať e-faktúry bude musieť aj občianske združenie, nadácia, neinvestičný fond či nezisková organizácia, a to aj vtedy, keď nič nepredáva a nie je platiteľom DPH. Vysvetľujeme, prečo to tak je, čo treba urobiť a čo robiť, ak vám chýba DIČ.
Koho sa povinnosť týka
Zákon o DPH ukladá povinnosť prijímať e-faktúry každej osobe, ktorej platiteľ DPH dodá tovar alebo službu s povinnou e-faktúrou (§ 71 ods. 5). Kto takou osobou je, hovorí § 85o ods. 3: okrem podnikateľov (zdaniteľných osôb) aj nezdaniteľná právnická osoba so sídlom na Slovensku.
Preto sa povinnosť týka každej právnickej osoby, aj takej, ktorá žiadnu ekonomickú činnosť nemá:
- občianske združenie, aj malý spolok, klub alebo rodičovské združenie s vlastným IČO,
- nadácia a neinvestičný fond,
- nezisková organizácia poskytujúca všeobecne prospešné služby,
- záujmové združenie právnických osôb a ďalšie právnické osoby.
Nezáleží na tom, či ste platiteľom DPH ani či podnikáte. Finančná správa to v odpovediach k e-faktúre hovorí rovnako: prijímať musí každá právnická osoba a každá zdaniteľná osoba (FAQ FS, príklady 7 a 62).
Kedy vám príde e-faktúra
Povinnosť sa prakticky prejaví vtedy, keď vám niečo predá platiteľ DPH. Ten bude od 1. 1. 2027 musieť tuzemskej právnickej osobe vyhotoviť faktúru ako e-faktúru a poslať ju cez doručovaciu službu, teda cez „digitálneho poštára“ (§ 85o ods. 2). S vyhotovením e-faktúry príjemca súhlasiť nemusí (FAQ FS, príklad 12).
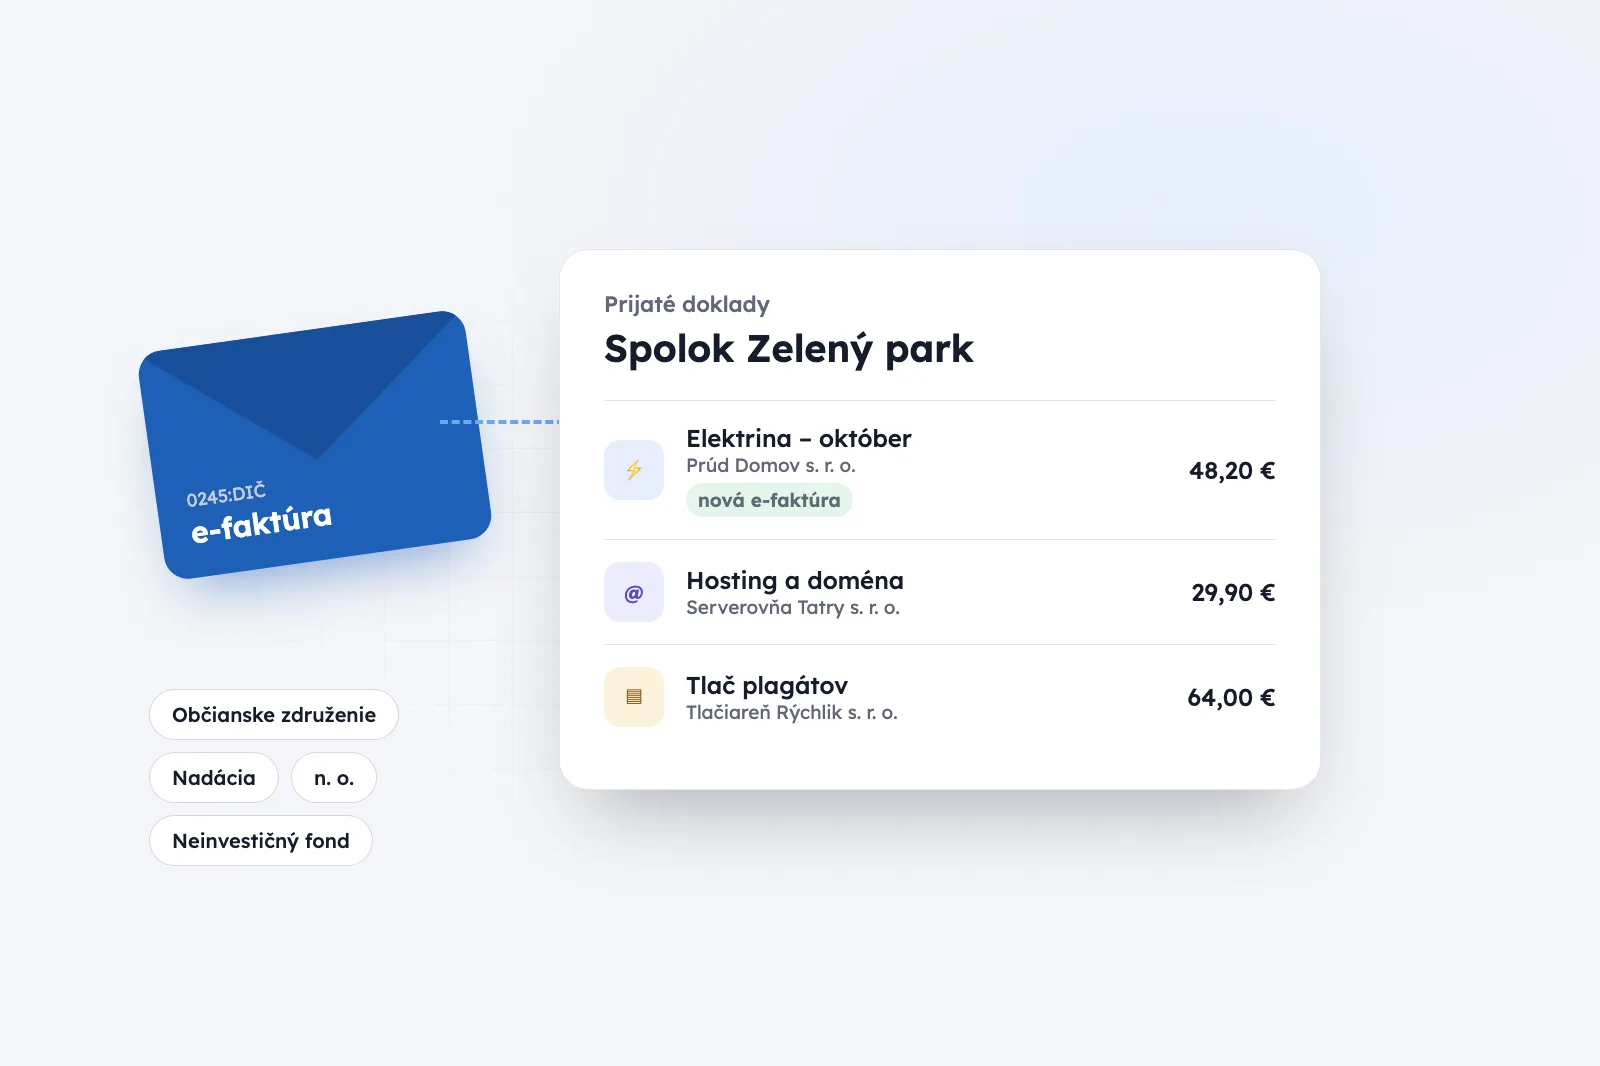
Typicky ide o faktúry za elektrinu a plyn, telefón a internet, hosting a doménu, tlač alebo nákup materiálu. Výnimkou sú plnenia oslobodené od DPH (napríklad niektoré nájmy, vzdelávanie či zdravotná starostlivosť podľa § 28 až 43 a 47) a zjednodušené faktúry, napríklad pokladničný doklad z obchodu (§ 85o ods. 2). Ostatné faktúry vám dodávateľ od roku 2027 štandardne doručí cez digitálneho poštára do siete Peppol.
Ak e-faktúru nemáte kde prijať, dodávateľ si svoju povinnosť aj tak splnil tým, že ju odoslal (FAQ FS, príklad 42). Ak nemáte zabezpečený príjem, o faktúre sa môžete dozvedieť až z upomienky.
Bez DIČ to nejde
Zákon povinnosť prijímať e-faktúry na DIČ neviaže, technicky ju však bez DIČ nemožno splniť. Slovenská organizácia má v sieti Peppol adresu v tvare 0245:DIČ. Kto DIČ nemá, toho dodávateľ v sieti nenájde (FAQ FS, príklad 40).
Mnohé občianske združenia DIČ nemajú, lebo nikdy nemali zdaniteľné príjmy ani zamestnancov. Finančná správa im odporúča požiadať daňový úrad o registráciu na daň z príjmov a pridelenie DIČ. Úrad ho pridelí najneskôr do 30 dní od podania žiadosti alebo od odstránenia jej nedostatkov (FAQ FS, príklady 49 a 70). Bez DIČ si nevyberiete ani digitálneho poštára, takže je to prvý krok.
Musíte e-faktúry aj vystavovať?
Len ak ste platiteľom DPH (§ 85o ods. 2). Ak vaša organizácia nie je platiteľom DPH, e-faktúry vystavovať nemusí, stačí ich prijímať (FAQ FS, príklad 54). Faktúry za prenájom či služby môžete naďalej posielať ako doteraz.
Ak je vaša organizácia platiteľom DPH, platia pre ňu pri vystavovaní rovnaké pravidlá ako pre firmy. Prehľad nájdete na stránke e-Faktúra 2027.
Čo urobiť do 1. 1. 2027
- Overte si DIČ. Ak ho organizácia nemá, požiadajte o registráciu na daň z príjmov na príslušnom daňovom úrade.
- Zabezpečte prístup na Portál finančnej správy pre štatutára a autorizáciu na zastupovanie organizácie.
- Vyberte si digitálneho poštára na portáli finančnej správy a uzatvorte s ním zmluvu. Postup popisujeme v článku Digitálny poštár: čo to je a ako si ho vybrať.
- Dohodnite sa s účtovníkom, ako sa k e-faktúram dostane. Najjednoduchšie je dať mu prístup do aplikácie, kde e-faktúry chodia.
- Postarajte sa o archív. Platiteľ DPH musí e-faktúru uchovávať desať rokov od konca roka, ktorého sa týka (§ 85o ods. 15). Aj ostatným odporúčame uchovať prijaté e-faktúry v pôvodnom XML, lebo e-faktúrou je práve XML, PDF je len jej zobrazenie. Ako dlho uchovávať účtovné doklady, vám povie váš účtovník.
Odklad zákon nedáva: rok 2026 je dobrovoľný (§ 85o ods. 22), od 1. 1. 2027 povinnosť platí (§ 71 ods. 5 a § 85o ods. 2).
Časté otázky
Naše združenie nemá žiadne príjmy ani výdavky. Týka sa nás to?
Povinnosť prijímať vzniká až vtedy, keď vám platiteľ DPH niečo dodá (FAQ FS, príklad 49). Ak vaša organizácia naozaj nič nenakupuje, e-faktúra jej nepríde. Stačí však jedna faktúra napríklad za doménu alebo tlač a povinnosť tu je, preto sa oplatí pripraviť skôr.
Môže nám dodávateľ poslať faktúru ďalej ako PDF e-mailom?
Samotné PDF nestačí. Ak s tým súhlasíte, dodávateľ vám môže e-faktúru poslať aj inak ako cez poštára, napríklad e-mailom, ale stále ako štruktúrovaný súbor XML podľa normy EN 16931. PDF môže byť len doplnkovým zobrazením (§ 85o ods. 2; FAQ FS, časť II, príklad 44).
Koľko stojí prijímanie e-faktúr?
Cenu určuje poskytovateľ doručovacej služby. V Denári je príjem až 15 e-faktúr mesačne súčasťou bezplatného plánu, vrátane archívu v XML na 10 rokov, prístupu pre účtovníka a upozornenia e-mailom, keď e-faktúra príde. Ostatné plány nájdete v cenníku.
Zdroje
- Zákon č. 222/2004 Z. z. o DPH: § 71 ods. 5, § 85o ods. 2, 3, 15 a 22 v znení zákona č. 385/2025 Z. z., znenie účinné od 1. 1. 2027.
- „FAQ FS“ = Finančné riaditeľstvo SR, informácia 9/DPH/2025/IM, Najčastejšie otázky a odpovede k eFaktúre, verzia z 11. 9. 2026 (príklady bez označenia sú z časti I pre daňové subjekty), zverejnená na stránke finančnej správy k e-faktúre.
- Znenie zákona overené 11. 10. 2026. Odkaz vedie na PDF, ktoré je podľa slov-lex.sk právne záväzným znením.
Článok je všeobecná informácia, nie daňové ani právne poradenstvo. Osobitné situácie (spoločenstvá vlastníkov bytov, obce, oslobodené služby neziskových organizácií) posúďte s daňovým poradcom.